

در این مطلب قصد داریم به اهمیت حسابرسی مالی ساختمان در پایان سال و چک لیست مورد نیاز بپردازیم تا بتوانید مدیریت امور مالی را حرفهایتر پیش ببرید.
حسابرسی مالی ساختمان چیست و چه تفاوتی با حسابداری ساختمان دارد؟
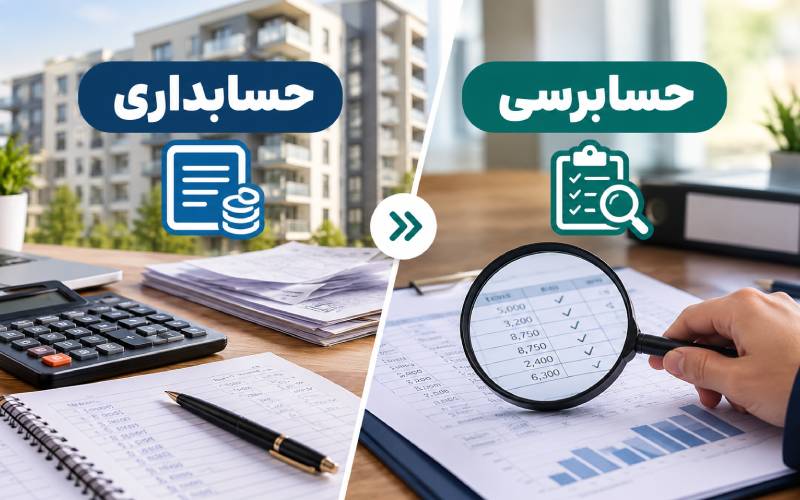
یکی از اشتباهات رایج این است که بسیاری از افراد دو اصطلاح حسابداری و حسابرسی ساختمان را یک مفهوم یکسان میدانند. درست است که این دو فرآیند ارتباط نزدیکی دارند، اما هدف متفاوتی را دنبال میکنند.
حسابداری ساختمان یعنی ثبت و مدیریت روزانه اطلاعات مالی؛ مانند ثبت شارژ پرداختی، پرداخت قبض ها، ثبت هزینه تعمیرات و نگهداری موجودی صندوق.
اما حسابرسی ساختمان یک مرحله بررسی و کنترل است که مشخص میکند اطلاعات ثبت شده تا چه اندازه درست، کامل و قابل اعتماد هستند.
برای مثال:
فرض کنید مدیر ساختمان در طول سال تمام هزینه ها را در یک فایل اکسل ثبت کرده است. در پایان سال، حسابرس یا فرد مسئول بررسی مالی باید بررسی کند:
- آیا مبلغ درج شده در فایل با فاکتورهای واقعی مطابقت دارد؟
- آیا همه پرداخت ها رسید بانکی دارند؟
- آیا هزینه های مشترک و شارژ طبق قوانین ساختمان بین واحدها تقسیم شدهاند؟
در واقع حسابداری میگوید «چه اتفاقی افتاده»، اما حسابرسی بررسی میکند «آیا این اتفاق درست ثبت و مدیریت شده است یا خیر».
چرا چک لیست حسابرسی مالی ساختمان در پایان سال اهمیت دارد؟
بسیاری از اختلافات در مجتمع های مسکونی به دلیل کمبود بودجه یا مبلغ شارژ نیست؛ مشکل اصلی اغلب نبود اطلاعات دقیق درباره نحوه هزینه شدن آن است. وقتی یکی از ساکنان میپرسد «این مبلغ برای تعمیر آسانسور کجا خرج شد؟» یا «چرا هزینه نظافت امسال بیشتر شده؟»، مدیر ساختمان باید بتواند با سند و گزارش پاسخ دهد.
در ساختمان های کوچک ممکن است مدیریت مالی با یک دفتر ساده انجام شود، اما در مجتمع های بزرگتر با ده ها واحد، هزینه های مختلفی مانند موارد زیر ممکن است احتمال خطا در ثبت اطلاعات را افزایش دهد:
- قبض آب، برق و گاز مشاعات
- قرارداد نگهداری آسانسور
- سرویس تأسیسات
- حقوق سرایدار یا نیروی خدماتی
- تعمیرات دورهای
- هزینه های بیمه
- خرید تجهیزات ساختمان
چک لیست حسابرسی مالی ساختمان در پایان سال چه چیزی را مشخص میکند؟
- آیا تمام شارژهای دریافت شده ثبت شدهاند؟
- آیا هزینه ها با مدارک معتبر ثبت شدهاند؟
- آیا موجودی صندوق با گزارش مالی مطابقت دارد؟
- آیا مبلغی بدون اطلاع هیئت مدیره یا مالکان هزینه شده است؟
- آیا ساختمان برای هزینه های احتمالی سال آینده ذخیره مالی کافی دارد؟
مراحل چک لیست حسابرسی مالی ساختمان در پایان سال
برای اینکه بررسی مالی ساختمان ناقص نباشد، بهتر است حسابرسی پایان سال را در چند مرحله انجام دهید. آماده سازی مدارک، تطبیق حساب ها، بررسی درآمدها و کنترل هزینه ها از مهمترین مراحل حسابرسی صحیح هستند.
در ادامه، این مراحل را متناسب با شرایط انواع مجتمع های مسکونی بررسی میکنیم.
1- جمعآوری تمام اسناد و مدارک مالی ساختمان
اولین مرحله حسابرسی، جمع کردن تمام مدارکی است که در طول سال ثبت شدهاند. یکی از اشتباهات رایج مدیران در ساختمان ها این است که هزینه ها را انجام میدهند، اما سند قابل بررسی و قابل استنادی برای آن ها بایگانی نمیکنند.
مدارک مورد نیاز معمولً شامل موارد زیر است:
| نوع مدرک | نمونه |
| گزارش دریافت شارژ | لیست پرداختی هر واحد |
| رسیدهای بانکی | انتقال وجه، کارت به کارت، چک |
| فاکتور خرید | لوازم مصرفی، تجهیزات، تعمیرات |
| قراردادها | آسانسور، نظافت، نگهداری تأسیسات |
| قبوض مشاعات | آب، برق، گاز |
| گزارش صندوق | موجودی ابتدای سال و پایان سال |
برای مثال:
در یک مجتمع 40 واحدی، مدیر ساختمان اعلام کرده بود هزینه تعمیر موتورخانه افزایش پیدا کرده است. بعد از بررسی پایان سال مشخص شد بخشی از مبلغ اعلام شده مربوط به خرید قطعات بوده، اما فاکتور رسمی یا رسید پرداخت برای آن وجود نداشت. همین موضوع باعث بیاعتمادی مالکان به مدیریت شده بود.
داشتن سند برای هر هزینه، حتی هزینه های کوچک، از بروز چنین اختلاف هایی جلوگیری میکند.
2- بررسی درآمدهای ساختمان و شارژهای دریافت شده
یکی از مهمترین بخشهای حسابرسی، بررسی درآمدهای ساختمان است. بیشتر ساختمان ها درآمد اصلی خود را از شارژ ماهانه تأمین میکنند، بنابراین باید مشخص شود:
- مبلغ شارژ هر واحد چقدر بوده؟
- چه تعداد واحد شارژ خود را کامل پرداخت کردهاند؟
- چه میزان بدهی معوق وجود دارد؟
- آیا مبلغ دریافت شده با گزارش مالی مطابقت دارد؟
یک جدول ساده میتواند وضعیت مالی را شفاف کند:
| مورد | مبلغ |
| موجودی ابتدای سال | … |
| مجموع شارژ دریافت شده | … |
| هزینه های انجام شده | … |
| بدهی واحدها | … |
| موجودی پایان سال | … |
در ساختمان هایی که چند واحد شارژ معوق دارند، بهتر است بدهی ها جداگانه گزارش شوند. مخفی کردن میزان بدهی ها باعث میشود تصویر واقعی وضعیت مالی ساختمان روشن نباشد.
3- تطبیق هزینه ها با فاکتور و مدارک پرداخت
یکی از حساسترین بخش های حسابرسی، بررسی هزینهها است. هر هزینه باید سه ویژگی داشته باشد:
- دلیل مشخص داشته باشد.
- توسط فرد یا مرجع مسئول تأیید شده باشد.
- سند پرداخت یا فاکتور داشته باشد.
برای مثال هزینه های زیر باید بررسی شوند:
- تعمیر آسانسور
- رنگ آمیزی مشاعات
- تعمیر پمپ آب
- خرید تجهیزات نظافتی
- هزینه های خدماتی
گاهی مشکل از مبلغ هزینه نیست، بلکه از نبود توضیح کافی است. مثلا ثبت عبارت «تعمیرات ساختمان: 15 میلیون تومان» اطلاعات کافی به مالک نمیدهد. بهتر است اطلاعات به شکل زیر مشخص و ثبت شود:
| مورد | توضیح |
| تاریخ هزینه | 15 مهر 1405 |
| نوع هزینه | تعمیر پمپ آب |
| مبلغ | 15 میلیون تومان |
| ارائه دهنده خدمات | نام شرکت یا فرد تعمیرکار |
| مدرک | فاکتور یا رسید پرداخت |
این جزئیات ساده باعث شفافیت گزارش مالی میشود.
4- بررسی حساب بانکی و موجودی صندوق ساختمان
در چک لیست های حسابرسی باید حتما موجودی واقعی حساب ها با گزارش مالی تطبیق داده شود. در ساختمان های مسکونی معمولا از 2 روش مدیریت بودجه استفاده میکنند:
- نگهداری وجه در حساب بانکی حقوقی ساختمان
- نگهداری بخشی از مبلغ در صندوق نقدی
در پایان سال باید بررسی شود:
- موجودی حساب بانکی چقدر است؟
- آیا برداشت ها ثبت شدهاند؟
- آیا مبلغ صندوق نقدی با دفتر مالی هماهنگ است؟
- چه کسی به حساب ساختمان دسترسی دارد؟
بهتر است حساب ساختمان از حساب شخصی مدیر یا یکی از اعضای هیئت مدیره جدا باشد. این موضوع هم مدیریت را سادهتر میکند و هم اعتماد ساکنان را افزایش میدهد.
5- بررسی قانونی هزینه ها طبق قانون تملک آپارتمان ها
بهشی از فرآیند مدیریت مالی ساختمان به قوانین مربوط به آپارتمان نشینی مربوط میشود.
طبق ماده 4 قانون تملک آپارتمان ها، پرداخت هزینه های مشترک ساختمان بر عهده ساکنان است و این هزینه ها باید برای قسمت های مشترک و امور مربوط به اداره ساختمان مصرف شوند.
بر اساس همین ماده:
«حقوق و تعهدات و همچنین سهم هر یک از مالکان قسمت های اختصاصی از مخارج قسمت های مشترک متناسب است با نسبت مساحت قسمت اختصاصی به مجموع مساحت قسمت های اختصاصی تمام ساختمان…»
البته هزینه هایی مانند نگهداری آسانسور یا مواردی که ارتباط مستقیمی با میزان استفاده دارند، ممکن است طبق آیین نامه اجرایی قانون تملک آپارتمان ها شرایط متفاوتی داشته باشند.
برای مثال، اگر در یک ساختمان 20 واحدی، هزینه تعمیر موتورخانه یا نظافت مشاعات انجام شده باشد، این هزینه باید در دسته هزینه های مشترک ثبت شود و نحوه تقسیم آن مشخص باشد.
6- بررسی قراردادهای فعال ساختمان قبل از شروع سال جدید
بخشی از هزینه های ساختمان مربوط به قراردادهایی است که هر سال تمدید میشوند؛ مثل قرارداد سرویس آسانسور، نظافت، نگهداری تأسیسات یا نگهبانی. در حسابرسی پایان سال فقط نباید هزینه های گذشته را بررسی کرد؛ باید بودجه آینده ساختمان هم مشخص شود.
برای هر قرارداد لازم است این موارد را بررسی کنید:
- تاریخ شروع و پایان قرارداد
- مبلغ قرارداد و نحوه پرداخت
- خدماتی که طرف مقابل موظف به ارائه آن است
- افزایش احتمالی هزینه در سال جدید
- وجود بیمه یا ضمانت های لازم
برای مثال، ممکن است قرارداد سرویس آسانسور در ظاهر یک هزینه ثابت ماهانه داشته باشد، اما در متن قرارداد ذکر شده باشد که هزینه قطعات جداگانه محاسبه میشود. اگر این مورد در گزارش مالی لحاظ نشود، ساختمان ممکن است در سال آینده با هزینه پیش بینی نشده روبرو شود.
7- بررسی بدهی ها و طلب های ساختمان
یک گزارش مالی کامل فقط نباید بگوید ساختمان چقدر پول دارد؛ باید مشخص کند چه مبلغی هنوز دریافت نشده یا چه پرداخت هایی باقی مانده است.
در پایان سال باید حتما موارد زیر را بررسی کنید:
- بدهی واحدهای دارای شارژ معوق
- بدهی ساختمان به پیمانکاران
- قبض های پرداخت نشده
- هزینه هایی که انجام شده اما هنوز ثبت نشدهاند
- مبالغی که باید از افراد یا شرکت ها دریافت شود
فرض کنید یک ساختمان در پایان سال 50 میلیون تومان موجودی دارد. در نگاه اول وضعیت مالی خوب به نظر میرسد، اما اگر 40 میلیون تومان بدهی پرداخت نشده به تعمیرکار آسانسور داشته باشد، شرایط کاملا چالشی میشود.
به همین دلیل، در حسابرسی باید علاوه بر موجودی ظاهری حساب، وضعیت نقدینگی واقعی مشخص شود.
8- بررسی صندوق ذخیره و هزینه های احتمالی سال آینده
یکی از نقاط ضعف بسیاری از مدیریت ساختمان ها این است که فقط زمانی به فکر هزینه های بزرگ میافتند که مشکل اتفاق افتاده باشد.
مثلا:
- خرابی اساسی آسانسور
- تعویض پمپ آب
- تعمیر ایزوگام پشت بام
- رنگ آمیزی کامل مشاعات
- تعمیر سیستم گرمایش
برای مشاهده نحوه مدیریت هزینه های پیش بینی نشده آپارتمان ها کلیک کنید.
اگر ساختمان تمام شارژ دریافتی را صرف هزینه های جاری کند، برای چنین اتفاق هایی مجبور به دریافت شارژ اضافی خواهد شد. در گزارش پایان سال بهتر است مشخص شود:
- مبلغ ذخیره فعلی ساختمان چقدر است؟
- چه تعمیرات مهمی در سال آینده احتمالا نیاز است؟
- آیا شارژ فعلی برای هزینه های آینده کافی است؟
این بخش یکی از مواردی است که در بسیاری از گزارش های مالی ساختمانها نادیده گرفته میشود، اما برای مدیریت حرفهای مجتمع و مدیریت هزینه های پیش بینی نشده ساختمان اهمیت زیادی دارد.
9- بررسی صورتجلسات و تصمیم های هیئت مدیره
هر هزینه مهم ساختمان باید پشتوانه تصمیم گیری داشته باشد. صورتجلسات هیئت مدیره یا مجمع مالکان کمک میکند مشخص شود:
- هزینه با چه مجوزی انجام شده؟
- چه افرادی آن را تأیید کردهاند؟
- آیا تصمیم مطابق توافق مالکان بوده است؟
برای نمونه، اگر قرار است نمای ساختمان تعمیر شود یا سیستم دوربین مداربسته ارتقا پیدا کند، بهتر است تصمیم مربوط به آن در صورتجلسه ثبت شود. نبود صورتجلسه در آینده میتواند باعث اختلاف شود؛ حتی اگر هزینه واقعا ضروری بوده باشد.
10- تهیه گزارش مالی پایان سال برای ارائه به ساکنان
هدف حسابرسی فقط پیدا کردن مشکل نیست؛ نتیجه نهایی باید یک گزارش قابل فهم و قابل درک برای مالکان باشد. یک گزارش مالی مناسب بهتر است شامل این بخش ها باشد:
- خلاصه درآمدها
- مجموع شارژ دریافت شده
- درآمدهای جانبی (در صورت وجود)
- بدهی واحدها
- خلاصه هزینه ها
- هزینه های خدماتی
- تعمیرات
- قبوض
- قراردادها
- هزینه های پیش بینی نشده
- وضعیت فعلی ساختمان
- موجودی صندوق
- بدهی های باقی مانده
- برنامه مالی سال آینده
اشتباهی که برخی مدیران انجام میدهند این است که یک فایل پر از عدد و جدول ارائه میکنند، اما توضیح نمیدهند این اعداد چه معنایی دارند. یک گزارش خوب باید برای همه قابل فهم باشد؛ حتی کسی که تخصص حسابداری ندارد. برای دانلود فرم خام بیلان ساختمان و مشاهده نمونه گزارش مالی مدیر ساختمان کلیک کنید.
نمونه چک لیست سریع حسابرسی مالی ساختمان در پایان سال
اگر میخواهید یک بررسی اولیه انجام دهید، این موارد را علامت بزنید:
- تمام شارژهای دریافتی ثبت شدهاند.
- لیست واحدهای بدهکار مشخص است.
- موجودی حساب بانکی با گزارش مالی مطابقت دارد.
- تمام هزینه ها فاکتور یا رسید دارند.
- قراردادهای فعال بررسی شدهاند.
- هزینههای مهم دارای صورتجلسه هستند.
- موجودی صندوق مشخص است.
- برنامه مالی سال آینده مشخص شده است.
- گزارش نهایی برای مالکان آماده شده است.
نمونه زیر اطلاعات دقیقتری را ارائه میدهد.
دانلود چک لیست حسابرسی مالی ساختمان در پایان سال ویژه مدیران
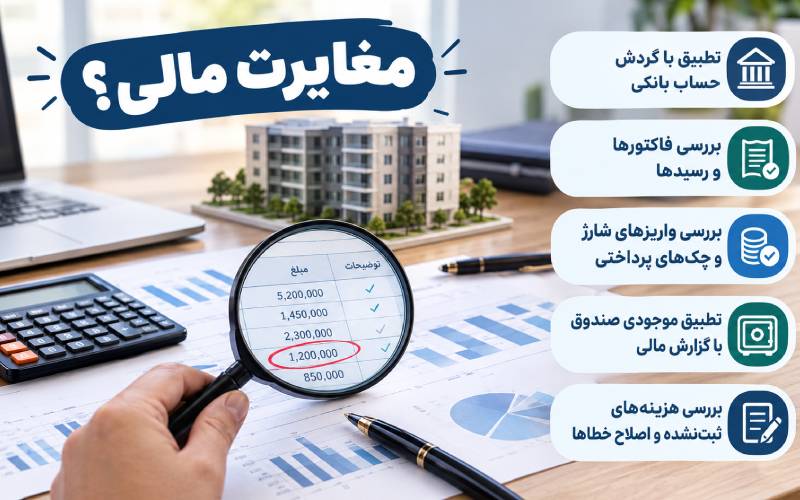
اگر در حسابرسی ساختمان مغایرت مالی پیدا شد، چه کاری باید انجام داد؟
پیدا شدن مغایرت مالی لزوما به معنی تخلف نیست و ممکن است به دلیل اشتباه در ثبت اطلاعات یا تأخیر در ثبت یک تراکنش ایجاد شده باشد. ابتدا باید علت و مبلغ اختلاف مشخص و سپس اسناد مالی بررسی شوند.
- تطبیق گزارش مالی با گردش حساب بانکی: مبالغ دریافتشده و پرداختشده را با تراکنشهای حساب ساختمان مقایسه کنید تا واریز یا برداشت ثبتنشده مشخص شود.
- بررسی فاکتورها و رسیدهای پرداخت: برای هزینههایی که در گزارش مالی ثبت شدهاند، فاکتور یا رسید پرداخت را بررسی کنید تا مبلغ و موضوع هزینه قابل تأیید باشد.
- بررسی واریزهای شارژ و چکهای پرداختی: مبالغ شارژ ثبتشده برای هر واحد را با واریزهای واقعی و چکهای صادرشده مقایسه کنید تا بدهی یا پرداخت ثبتنشده باقی نماند.
- تطبیق موجودی صندوق با گزارش مالی: موجودی نقدی واقعی صندوق را با مبلغی که در گزارش مالی ثبت شده مقایسه کنید و در صورت وجود اختلاف، علت آن را مشخص کنید.
- بررسی هزینههای ثبتنشده یا اشتباهات محاسباتی: هزینههایی که هنوز ثبت نشدهاند یا مبالغی که اشتباه وارد شدهاند باید شناسایی و پس از بررسی، اصلاح شوند.
پس از مشخص شدن علت، مغایرت باید در گزارش مالی اصلاح و دلیل آن ثبت شود. اگر اختلاف مربوط به برداشت نامشخص، هزینه بدون سند یا تراکنشی باشد که توضیح قابل قبولی برای آن وجود ندارد، موضوع باید برای بررسی بیشتر به هیئتمدیره یا مالکان گزارش شود.
آیا حسابرسی ساختمان اجباری است؟
یکی از سوال های پرتکرار مدیران و مالکان این است که آیا ساختمان حتما باید حسابرس داشته باشد؟
در قانون تملک آپارتمان ها، الزام عمومی برای اینکه همه ساختمان ها حتما حسابرس رسمی داشته باشند پیش بینی نشده است، اما مدیران ساختمان موظف هستند امور مربوط به اداره و نگهداری ساختمان را درست انجام دهند و هزینه های مشترک را مدیریت کنند.
طبق ماده 6 آیین نامه اجرایی قانون تملک آپارتمان ها، مدیر یا مدیران ساختمان مسئول حفظ و اداره قسمت های مشترک هستند و باید اقدامات لازم برای نگهداری ساختمان را انجام دهند.
بنابراین حتی اگر حسابرسی رسمی اجباری نباشد، بررسی مالی پایان سال یک اقدام مدیریتی ضروری برای شفافیت امور مالی است. در مجتمع های بزرگ، کمک گرفتن از فرد متخصص یا حسابدار ساختمان میتواند احتمال خطا و اختلاف را کاهش دهد.
برای اینکه ثبت و پیگیری این اطلاعات بهصورت دستی و پراکنده انجام نشود، استفاده از نرم افزار حسابداری ساختمان میتواند مدیریت شارژ، هزینهها، درآمدها، بدهی واحدها و گزارشهای مالی را منظمتر کند. بهخصوص در مجتمعهای چندواحدی، داشتن گزارشهای دقیق مالی، روند بررسی حسابهای ساختمان را سادهتر و شفافتر میکند.
سوالات متداول
1. چک لیست حسابرسی مالی ساختمان شامل چه مواردی میشود؟
حسابرسی ساختمان شامل بررسی شارژهای دریافت شده، هزینه ها، اسناد پرداخت، قراردادها، موجودی صندوق و تطبیق گزارش مالی با مدارک واقعی است.
2. تفاوت حسابرس ساختمان با مدیر ساختمان چیست؟
مدیر ساختمان مسئول اداره امور روزمره و اجرای تصمیم هاست، اما حسابرس وظیفه بررسی صحت ثبت اطلاعات مالی و تطبیق اسناد را دارد.
3. آیا حسابرسی مالی ساختمان فقط برای مجتمع های بزرگ لازم است؟
خیر، حتی ساختمان های کوچک هم برای جلوگیری از اختلافات مالی بهتر است گزارش سالانه درآمد و هزینه داشته باشند.
4. آیا حسابرسی مالی ساختمان در پایان سال ضروری است؟
بله، حسابرسی پایان سال به شفاف شدن هزینه ها، جلوگیری از اختلاف بین ساکنان و کنترل عملکرد مالی مدیر ساختمان کمک میکند.
5. تفاوت حسابداری ساختمان و حسابرسی ساختمان چیست؟
حسابداری ثبت درآمد و هزینه هاست، اما حسابرسی بررسی صحت اطلاعات و تطبیق آن ها با مدارک واقعی است.
6. موجودی صندوق ساختمان در پایان سال چگونه بررسی میشود؟
موجودی نقدی و بانکی باید با گزارش مالی، رسیدها و پرداخت های ثبت شده مطابقت داده شود.
7. آیا برای حسابرسی ساختمان به حسابدار حرفهای نیاز داریم؟
برای ساختمان های بزرگ بهتر است از کارشناس حسابداری یا حسابرسی کمک بگیرد، اما در مجتمع های کوچک خود مدیر هم میتوانند با چک لیست دقیق حساب ها را بررسی کنند.
جمع بندی
حسابرسی مالی پایان سال ساختمان برای ایجاد اعتماد بین ساکنان و مدیریت اهمیت بسیار زیادی دارد. وقتی مشخص باشد شارژها چگونه دریافت شدهاند، هزینه ها برای چه مواردی پرداخت شدهاند و وضعیت مالی آینده ساختمان چیست، بسیاری از اختلافات قبل از شکل گیری حل میشوند.
یک چک لیست ساده، نگهداری منظم اسناد و ارائه گزارش شفاف میتواند مدیریت مالی یک ساختمان را از حالت واکنشی خارج کند. برای هر مجتمع، بهترین زمان بررسی حساب ها قبل از شروع سال جدید است؛ زمانی که هنوز فرصت اصلاح اشتباهات و برنامه ریزی هزینه های آینده وجود دارد.


